
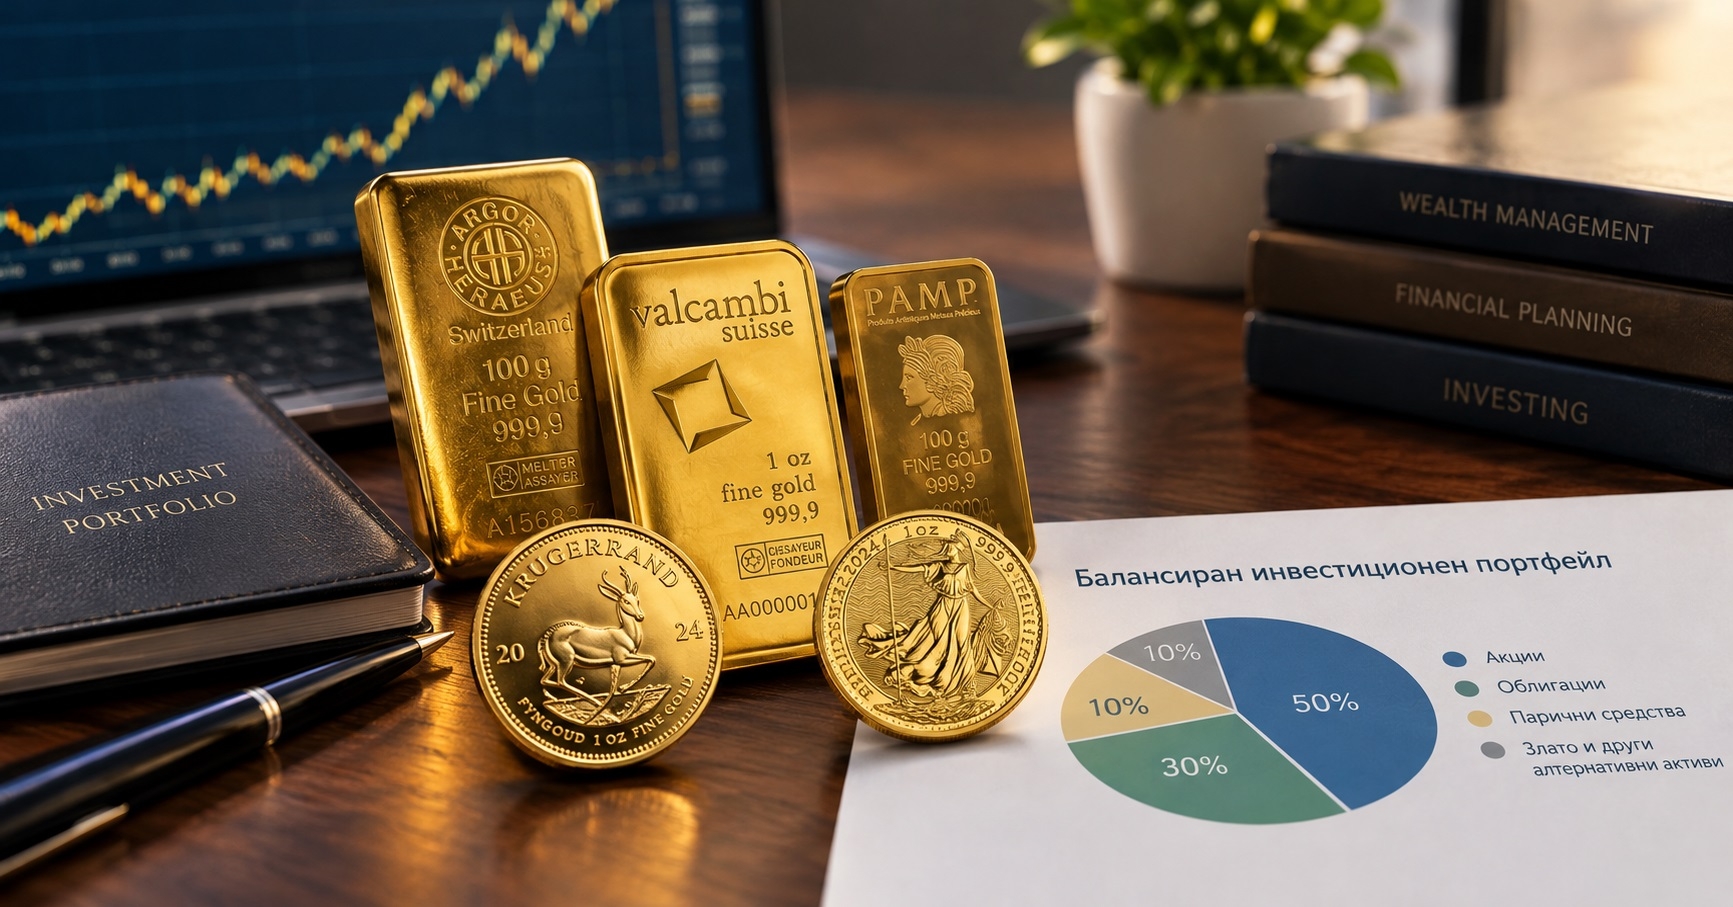
Изграждането на балансиран инвестиционен портфейл е една от най-важните стъпки към дългосрочното управление и запазване на личното богатство. Независимо дали инвестираме с цел натрупване на капитал, финансова независимост или защита на спестяванията си от инфлацията, изборът на подходящи инвестиционни инструменти може да окаже съществено влияние върху финансовите ни резултати.
Акции, облигации, банкови депозити, недвижими имоти, борсово търгувани фондове и благородни метали са само част от възможностите за разпределение на капитала. Всеки от тези активи има различни характеристики, предимства и рискове. Именно затова успешната инвестиционна стратегия не се основава непременно на избора на един най-добър актив, а на правилното съчетаване на няколко различни инструмента.
Особено място в тази стратегия заема инвестиционното злато. Притежаването на физически метал под формата на златно кюлче или златни монети позволява на инвеститорите да включат в портфейла си актив, който не представлява задължение на банка, компания или държава.
Но какво всъщност представлява балансираният инвестиционен портфейл, каква е разликата между рисковия и консервативния подход и защо физическото злато може да има място в една добре обмислена инвестиционна стратегия?
Какво представлява балансираният инвестиционен портфейл?
Балансираният инвестиционен портфейл е комбинация от различни активи, подбрани според финансовите цели на инвеститора, неговия времеви хоризонт, потребността от ликвидност и готовността му да поема риск. Основната цел е капиталът да бъде разпределен така, че нито един актив или пазарен сегмент да не определя изцяло резултатите на цялата инвестиция.
Например портфейл, съставен единствено от акции, може да пострада значително при продължителен спад на фондовите пазари. Портфейл, инвестиран само в банкови депозити, от своя страна може да не успее да запази покупателната способност на парите при висока инфлация, ако доходността му е по-ниска от ръста на цените.
Диверсификацията – разпределението на капитала между различни видове активи – позволява тези рискове да бъдат управлявани по-ефективно. Тя не гарантира печалба и не изключва загуби, но може да намали зависимостта на инвеститора от развитието на един конкретен пазар. Важен принцип е активите да не се избират само според очакваната им доходност. Необходимо е да се вземе предвид и поведението им при различни икономически условия. Акциите могат да осигурят дългосрочен растеж, облигациите могат да допринесат за по-предвидим доход, паричните средства осигуряват ликвидност, а благородните метали могат да изпълняват функция на диверсификация и съхранение на стойност в дългосрочен план.
Повече за основните принципи на разпределението на активите може да се прочете в Investor.gov – официалния образователен портал на Комисията по ценни книжа и борси на САЩ.
Какви инвестиционни инструменти участват в един балансиран портфейл?
Подходящото разпределение зависи от индивидуалните обстоятелства, но обикновено един диверсифициран портфейл може да включва следните категории активи.
1. Акции
Акциите представляват собственост върху част от капитала на дадена компания. Те дават възможност за участие в нейния растеж и потенциално реализиране на доходност чрез повишаване на цената и дивиденти.
В дългосрочен план акциите могат да бъдат важен двигател на растежа на капитала. В същото време цените им могат да се колебаят значително в зависимост от икономическите условия, корпоративните резултати, лихвените проценти и пазарните очаквания. Инвестирането в компании от различни държави и сектори може да намали риска, свързан с отделна компания или икономика.
2. Облигации
Облигациите са дългови инструменти, чрез които инвеститорът предоставя средства на държава, община или компания. В замяна обикновено получава лихвени плащания и очаква връщане на главницата при падежа, при условие че емитентът изпълни задълженията си. Държавните облигации с високо кредитно качество често се използват за ограничаване на риска в портфейла. Корпоративните облигации могат да предложат по-висока доходност, но при тях рискът зависи от финансовото състояние на емитента.
Важно е да се има предвид, че облигациите не са напълно безрискови. Пазарната им цена може да се понижи при повишаване на лихвите, а някои емитенти могат да изпитат затруднения при обслужването на дълга си.
3. Банкови депозити и парични средства
Паричните средства и банковите депозити осигуряват лесен достъп до ликвидност и са подходящи за средства, които могат да бъдат необходими в краткосрочен план. Те са особено важни за покриване на непредвидени разходи и за избягване на необходимостта от продажба на инвестиции в неблагоприятен момент.
Недостатъкът е, че реалната стойност на парите може да намалява при инфлация. Затова е разумно да се прави разлика между средствата за текущи нужди и капитала, предназначен за дългосрочно инвестиране.
4. Борсово търгувани фондове (ETF)
ETF фондовете позволяват чрез една инвестиция да се получи експозиция към множество компании, облигации или други активи. Например фонд, следващ широк борсов индекс, може да предостави достъп до десетки или стотици компании. Това прави ETF инструментите удобни за диверсификация, включително за инвеститори с по-малък капитал.
Съществуват и фондове, които следват цената на златото или други суровини. Те обаче не са идентични с притежаването на физически метал. При тях инвеститорът притежава финансов инструмент, чиито правна структура, разходи и рискове зависят от конкретния продукт.
5. Недвижими имоти
Недвижимите имоти могат да осигурят доход от наем и потенциално повишение на стойността във времето. Те често се разглеждат като дългосрочен актив, но изискват значителен капитал и могат да бъдат трудни за бърза продажба. Разходите за поддръжка, данъците, периодите без наематели и промените на пазара трябва да бъдат включени в оценката на очакваната доходност.
6. Благородни метали
Златото, среброто, платината и паладият са метали с инвестиционно и индустриално приложение. Въпреки че принадлежат към една обща категория, те имат различни пазарни характеристики.
Златото се използва широко като резервен и инвестиционен актив и често се разглежда като средство за диверсификация. Среброто има по-силно изразено индустриално приложение, докато цените на платината и паладия могат да бъдат особено чувствителни към развитието на определени индустрии.
При инвестиционното злато инвеститорът може да избира между физически метал – например кюлчета и монети – и финансови инструменти, свързани с цената му.
Какво е рисков инвестиционен портфейл?
Рисковият, или агресивният, инвестиционен портфейл е ориентиран предимно към растеж на капитала. Той обикновено включва по-висок дял акции, инвестиции в растящи компании, развиващи се пазари и други активи с по-големи колебания в цените. Този подход може да бъде подходящ за инвеститори с дълъг времеви хоризонт, стабилни доходи и висока толерантност към временни загуби.
Основното предимство е потенциалът за по-висока дългосрочна доходност. Недостатъкът е, че стойността на портфейла може да се понижи значително в периоди на икономическа несигурност или спад на фондовите пазари. Като илюстративен пример, агресивен портфейл може да бъде структуриран по следния начин:
- 75% акции;
- 15% облигации;
- 5% парични средства;
- 5% злато и други благородни метали.
Това разпределение е само пример, а не универсална препоръка. Дори при агресивна стратегия е възможно да има място за злато, защото неговата функция не е непременно да генерира най-високата доходност, а да допринася за диверсификацията. Важно е да се отбележи, че високият дял на акции не означава автоматично по-висока реализирана доходност. Резултатите зависят от цената на придобиване, продължителността на инвестицията, разходите и конкретните пазарни условия.
Какво е консервативен инвестиционен портфейл?
Консервативният портфейл поставя по-силен акцент върху ограничаването на риска, запазването на капитала и осигуряването на ликвидност. Той обикновено включва по-голям дял парични средства и облигации с високо кредитно качество, както и по-малка експозиция към акции. Този подход може да бъде подходящ за хора, които наближават момента, в който ще използват натрупаните средства, или които не могат да понесат голям спад в стойността на инвестициите си. Примерно разпределение на консервативен портфейл:
- 20% акции;
- 50% облигации;
- 20% злато;
- 10% парични средства и краткосрочни депозити.
И тук разпределението е илюстративно. Консервативният портфейл не е напълно защитен от загуби. Инфлацията, промените в лихвените проценти, кредитният риск и валутните колебания могат да повлияят на резултатите му. Освен това консервативната стратегия не означава задължително липса на инвестиции в активи с потенциал за растеж. По-скоро тя предполага по-внимателно определяне на размера им.
Златото може да бъде част от подобен портфейл, но е важно да се помни, че цената му също може да се понижава. Следователно то не замества напълно паричните средства или нискорисковите облигации.
Каква е разликата между рисковия, консервативния и балансирания портфейл?
Основната разлика се състои в съотношението между потенциалната доходност, възможните загуби и стабилността на капитала. Рисковият портфейл обикновено поставя растежа на първо място. Консервативният се стреми към по-голяма устойчивост и ограничаване на колебанията. Балансираният портфейл търси компромис между двете цели. Като илюстрация, един балансиран портфейл може да включва:
- 40% акции;
- 20% облигации;
- 20% злато;
- 10% парични средства;
- 10% други алтернативни активи
Това разпределение не е задължителен стандарт. За един инвеститор 20% злато може да бъде подходящ дял, докато за друг 10% експозиция към метала може да отговаря по-добре на целите му. Най-важното е портфейлът да бъде съобразен с финансовия план, а не да се изгражда механично по готова схема.
Ролята на благородните метали в балансирания инвестиционен портфейл
Благородните метали имат специфично място в инвестиционните стратегии, защото не се държат непременно по същия начин като акциите, облигациите и паричните средства. Цените им се влияят от различни фактори: реалните лихвени проценти, валутните курсове, инфлационните очаквания, геополитическите събития, индустриалното търсене и решенията на централните банки.
Включването на благородни метали може да има няколко цели.
Първо, те могат да допринесат за диверсификацията. Когато различните активи реагират различно на едни и същи икономически събития, общият резултат на портфейла може да бъде по-устойчив.
Второ, някои инвеститори използват златото като дългосрочно средство за съхранение на стойност. Това е свързано с ограниченото му предлагане, глобалното му признание и факта, че физическият метал не представлява обещание за плащане от конкретен емитент.
Трето, благородните метали могат да бъдат разглеждани като допълнение към традиционните финансови активи, особено когато инвеститорът иска да намали зависимостта си от една валута, една държава или един клас активи.
Това обаче не означава, че всеки благороден метал е подходящ за всяка стратегия. Среброто, платината и паладият имат по-силно изразени индустриални фактори в ценообразуването си. Затова при инвестиционна цел, насочена към диверсификация и дългосрочно съхранение на стойност, златото често е първият метал, който инвеститорите разглеждат. Изследванията на World Gold Council анализират ролята на златото в диверсифицираните портфейли, включително неговото взаимодействие с акции и облигации. Тези анализи са полезна отправна точка, но резултатите от исторически и хипотетични модели не гарантират бъдеща доходност.
Защо физическото злато има специално място в инвестиционната стратегия?
Физическото злато се различава от повечето традиционни инвестиционни инструменти. То не е дял от компания, не е дълг на правителство и не зависи от обещанието на определен емитент да изплати лихва или главница.
Инвеститорът може да притежава метала пряко под формата на инвестиционни монети или кюлчета. Именно тази пряка собственост е една от причините физическото злато да се разглежда като допълващ актив в дългосрочен финансов план.
Златно кюлче като форма на физическа инвестиция
Златното кюлче е къс рафинирано злато с определено тегло и чистота, произведен от рафинерия или друг специализиран производител. Инвестиционните кюлчета се предлагат в различни размери – от малки разфасовки от 1 грам, 2 грама, 2,5 грама до 10, 20, 50 и 100 грама, както и по-големи кюлчета.
Изборът на размер зависи от бюджета, планирания период на съхранение и необходимостта от гъвкавост при бъдеща продажба. По-малките кюлчета позволяват поетапно инвестиране и дават възможност за продажба на част от притежаваното злато, без да се налага реализиране на цялата позиция. При тях обаче премията над стойността на съдържащото се злато често е по-висока като процент.
По-големите кюлчета обикновено имат по-ниски относителни производствени и търговски разходи, но изискват по-голяма първоначална инвестиция и могат да бъдат по-малко удобни, когато е необходимо да се продаде само част от капитала. Затова изборът на златно кюлче трябва да се основава не само на цената, но и на неговото тегло, чистота, произход, разходи при покупка и възможности за обратно изкупуване.
Какви са предимствата на инвестицията в златни кюлчета?
1. Пряко притежание на физически актив
При физическото злато инвеститорът притежава самия метал, а не ценна книга или договор, чиято стойност зависи от определен финансов посредник. Това намалява зависимостта от кредитния риск на конкретен емитент, макар че не премахва всички рискове, свързани със съхранението, покупката и продажбата.
2. Потенциал за дългосрочно съхранение на стойност
Златото има дълга история на употреба като паричен, резервен и инвестиционен актив. В периоди на икономическа или геополитическа несигурност търсенето му понякога нараства, но това не се случва автоматично и не гарантира покачване на цената.
3. Диверсификация извън традиционните финансови пазари
Физическите златни кюлчета могат да допълнят портфейл, съставен от акции, облигации и банкови депозити. Тяхната стойност се влияе от фактори, различни от тези, които определят печалбите на компаниите или платежоспособността на емитентите на облигации.
4. Глобално признание и възможност за продажба
Инвестиционното злато се търгува на международен пазар. Разпознаваемите производители, високата чистота и ясният произход могат да улеснят бъдещата продажба. Реалната ликвидност обаче зависи от конкретния продукт, дилъра, местния пазар и разликата между цената за покупка и тази за обратно изкупуване.
5. Възможност за съхранение извън финансовата система
Някои инвеститори предпочитат да държат част от дългосрочните си спестявания под формата на физически актив извън банкови и инвестиционни сметки. Този подход изисква внимателна организация на сигурното съхранение и не отменя необходимостта от налични парични средства за текущи разходи.
Какви рискове крие физическото злато?
Въпреки своите предимства, физическото злато не е безрискова инвестиция.
Колебания в цената. Пазарната цена може да се повишава и понижава значително. Възможно е златото да губи стойност в продължителни периоди, включително когато други активи се представят добре.
Липса на текущ доход. За разлика от облигациите, депозитите и някои акции, златото не генерира лихва, дивидент или наем. Положителният финансов резултат зависи основно от разликата между покупната и продажната цена, след приспадане на разходите.
Разлика между цена купува и цена продава. Инвеститорът обикновено купува физическо злато на цена над референтната пазарна стойност и продава на цена, която може да е под нея. Тази разлика, наричана спред, влияе върху резултата.
Разходи и рискове при съхранение. Сигурното съхранение може да включва разходи за сейф, банков трезор или застраховка. При домашно съхранение съществува риск от кражба или загуба.
Риск при избора на продавач и продукт. Необходимо е да се проверяват автентичността, чистотата, произходът и условията за обратно изкупуване. Покупката от непроверени източници може да създаде допълнителни рискове.
Затова физическото злато следва да бъде част от цялостен инвестиционен план, а не да се разглежда като универсален заместител на всички останали активи.
Как да изберем подходящо златно кюлче за инвестиционния си портфейл?
Изборът на инвестиционно злато изисква внимание към няколко основни характеристики.
Чистота и произход
Инвестиционните кюлчета обикновено са с чистота 999,9/1000, тоест съдържат 99,99% злато. Преди покупка е разумно да се проверят маркировките, теглото, производителят и наличната документация. Репутацията на производителя и разпознаваемостта на продукта могат да улеснят проверката и последващата продажба. При по-големи покупки е особено важно да се работи с утвърден дилър и да се получи документ за сделката.
Тегло и бюджет
Малките разфасовки са подходящи за инвеститори, които желаят да купуват постепенно или да запазят гъвкавост при бъдеща продажба. По-големите разфасовки могат да бъдат по-ефективни от гледна точка на относителната премия, но изискват повече капитал наведнъж. Не е необходимо покупката на физическо злато да бъде еднократна. Някои инвеститори предпочитат да разпределят придобиването във времето, като така намаляват зависимостта от една конкретна покупна цена. Тази стратегия обаче не гарантира по-висока доходност.
Цена и премия над борсовата стойност
При оценката на цената трябва да се прави разлика между международната котировка на златото и крайната цена на физическия продукт. Цената на едно златно кюлче включва стойността на съдържащия се метал и обикновено допълнителна премия, свързана с производството, дистрибуцията, размера и търговските условия. Преди покупка е полезно да се сравнят както продажните цени на няколко утвърдени търговци, така и обявените от тях условия за обратно изкупуване.
Възможности за обратно изкупуване
Инвестиционният план трябва да включва и стратегия за бъдеща продажба. Препоръчително е предварително да се проверят изискванията на дилъра, необходимите документи, евентуалните такси и начинът, по който се определя изкупната цена.
Колко злато трябва да има в един балансиран портфейл?
Няма универсален процент, който да е подходящ за всеки инвеститор. Размерът на позицията в злато зависи от инвестиционните цели, останалите активи, времевия хоризонт и готовността за поемане на риск. Като отправна точка някои инвеститори разглеждат дял от порядъка на 5–10% от портфейла, но това не е задължителен стандарт или гаранция за оптимален резултат. При други стратегии подходящият дял може да бъде по-нисък или нулев.
Важно е да се уточни дали става дума само за физическо злато, или за общата експозиция към метала, включително фондове и други финансови инструменти. Например инвеститор с портфейл от 100 000 евро, който избира да отдели 5% за физическо злато, би насочил 5 000 евро към тази категория активи. Това е пример за изчисление, а не персонализирана препоръка. При реална покупка трябва да се отчетат премиите, разходите за съхранение и наличността на подходящи разфасовки.
Не бива да се пренебрегва и необходимостта от периодично ребалансиране. Ако цената на златото нарасне значително, неговият дял може да надхвърли първоначално планирания процент. Ако инвеститорът следва предварително определена стратегия, може периодично да преглежда разпределението и да решава дали е необходимо да го възстанови. Целта не е постоянно да се преследва най-добре представящият се актив, а да се поддържа портфейл, който продължава да отговаря на финансовите цели.
Физическо злато или златен ETF: каква е разликата?
Инвеститорите, които искат експозиция към цената на златото, могат да избират между физически метал и финансови инструменти. При физическото злато собствеността е върху самия метал. Инвеститорът трябва да организира неговото съхранение, застраховане при необходимост и бъдеща продажба.
При борсово търгуваните продукти достъпът обикновено е по-лесен чрез инвестиционна сметка, а покупката и продажбата могат да се извършват на борсата. В зависимост от правната структура конкретният продукт може да бъде фонд, дългов инструмент или друг вид борсово търгувана ценна книга. Не всички продукти дават еднакви права върху физическо злато.
Следва да се сравнят таксите, спредовете, данъчното третиране, условията за съхранение на базовия актив и рисковете на посредника. Двете форми не е задължително да се конкурират. Те могат да изпълняват различни функции в зависимост от това дали инвеститорът търси пряко притежание на физически актив, удобство при търговията или експозиция към движението на цената.
Как да поддържаме балансиран инвестиционен портфейл в дългосрочен план?
Изграждането на портфейла е само първата стъпка. За да остане той съобразен с финансовите цели, е необходимо периодично наблюдение.
Първо, инвестиционните цели трябва да бъдат ясно определени. Натрупването на капитал за пенсиониране, покупката на жилище след няколко години и запазването на вече натрупано богатство са различни задачи и изискват различни стратегии.
Второ, трябва да се поддържа подходящ резерв за непредвидени разходи. Средствата, които могат да бъдат необходими скоро, не бива да се инвестират изцяло в активи, чиято цена може да се понижи точно когато се наложи продажба.
Трето, необходимо е да се преглежда разпределението между активите. Това може да става през определени интервали или когато някоя позиция се отклони съществено от предварително зададената цел.
Четвърто, следва да се следят общите разходи – брокерски комисиони, такси за фондове, спредове, разходи за съхранение на злато и евентуални данъци.
Накрая, инвеститорът трябва да избягва решения, продиктувани единствено от краткосрочни пазарни движения. Дисциплината и последователното следване на добре обмислена стратегия често са по-важни от опитите за точно определяне на пазарните върхове и дъна.
Материалът има образователна и информационна цел и не представлява индивидуален инвестиционен съвет. Преди вземане на инвестиционно решение следва да се отчетат личните финансови обстоятелства, рисковият профил и приложимите данъчни правила.